2026-10-07 21:41:44 作者:网络
分类:基础教育
上个月帮我小姨算车贷,差点被4S店销售绕晕。
对方拍着胸脯说年化才4%,算下来总利息才两万多。结果我拿计算器一算,按照每个月的还款额,真实利息比他说的多了快八千。
你有没有过这种经历?说好的利息,怎么算都对不上。
为什么你算的利息,永远和银行对不上
大部分人这辈子学的利息计算,都停留在中学课本的单利公式里。
利息 = 本金 × 利率 × 期数。
就这。
出了校门再也没碰过公式,真遇到事,全靠销售一张嘴。
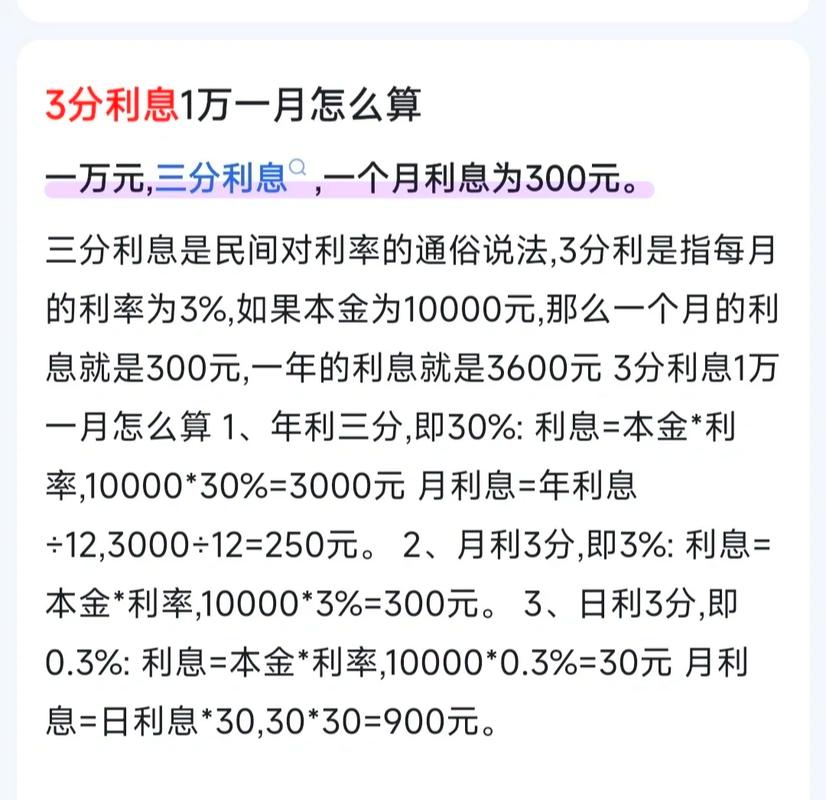 中学数学单利利息计算示例图
现实生活里的利息计算,哪有这么简单。
你买的货币基金,每天计息,利息自动转成本金,那是复利。你办的房贷车贷,每个月要还本金利息,那是年金计息。你办的信用卡分期,名义利率和实际利率差了快一倍,玩的就是文字游戏。
问:为什么明明标称年化5%,我贷款10万一年,总利息却不是5000?
答:因为你每个月都在还本金啊!分期还款的第一个月过后,你欠银行的本金就已经不是10万了,第二个月之后更少,到最后一个月你可能只欠几千块本金,但利息还是按照一开始的10万全额给你算。销售给你报利息的时候,就直接用10万乘5%,告诉你总利息只要5000,把你已经还出去的本金都算了一遍利息,这不就多出来了吗。
是不是细思极恐?很多人贷完款都没仔细算过,稀里糊涂就多交了好几万利息。
普通人只要会这两种利息计算,足够用了
不用去啃厚厚的金融教材,普通人只要会两种,就能避开90%的坑。
✅ 第一种:存定期、买国债,用单利算总收益
凡是固定期限、到期一次还本付息的产品,直接套课本公式就行,不会错。存10万三年期,年利率3%,总利息就是10万 × 3% × 3 = 9000,到期拿109000,一分不差。
✅ 第二种:分期贷款、信用卡分期,用IRR算真实利率
凡是每个月要还钱的产品,别信什么月息多少,直接算内部收益率IRR,出来的数字就是真实年化。
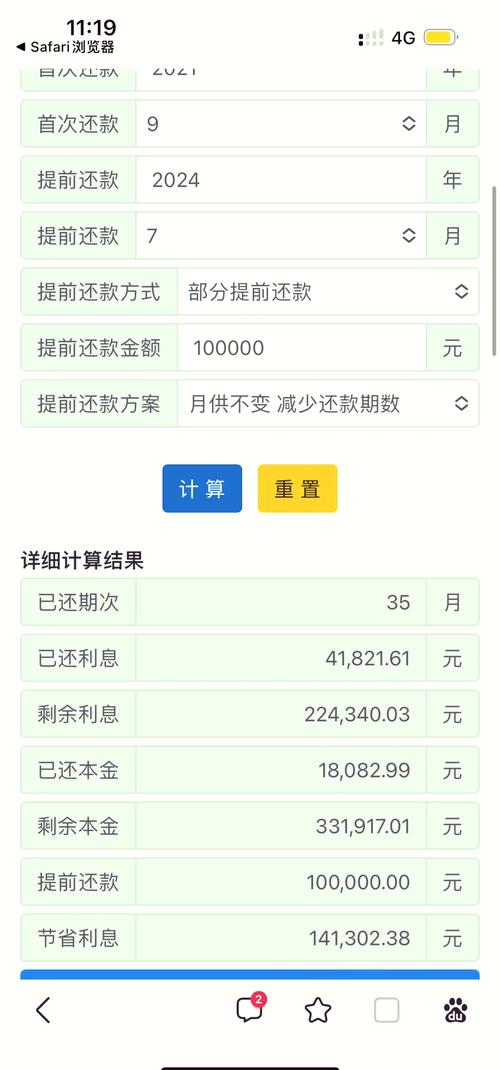 手机计算器分期真实利息计算截图
问:我不会复杂函数,手算IRR太麻烦,有没有简单办法?
答:太简单了。现在不管是手机自带的计算器,还是随便搜个「IRR计算器」小程序,输入你的总本金、每个月要还的钱,一共还多少期,一秒就算出真实年化,根本不用自己动手算公式。我自己遇到分期,都是花两分钟算一下,很多时候算完直接就放弃了,太坑。
说实话,之前我朋友办装修分期,销售说月息才0.5%,算下来年化才6%,很划算。结果一算IRR,真实年化快11%,比房贷还高,直接退了找朋友周转,省了好几万利息。
现在基础教育,早就把利息计算往实用上考了
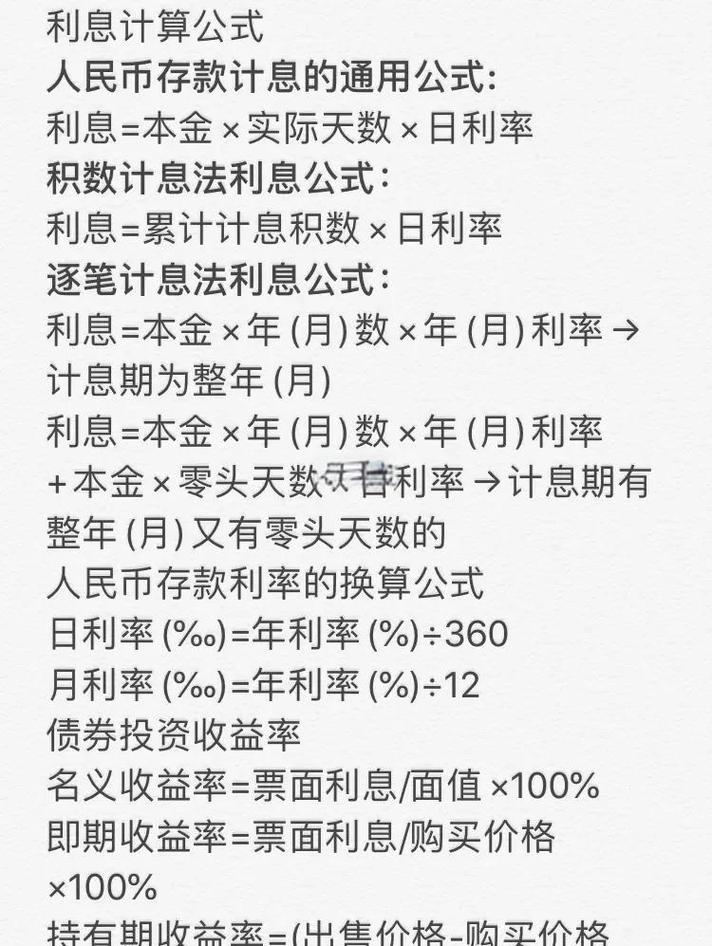 现在基础教育,早就把利息计算往实用上考了
你别觉得利息计算只是成年人要懂,现在新高考改革,早就把这类结合生活的题目放进考卷了。
最近这几年的高考数学题,动不动就给你个真实的贷款场景,列出两种还款方式,让你算哪个更划算,或者让你算真实利率是多少。完全不是过去那种死套公式的考题,就是考察你会不会用学到的数学知识解决真实问题。
这不就是当前基础教育改革的方向嘛。过去都说学数学没用,买菜用不到函数,那是因为过去的题目确实脱离生活。现在不一样,学利息计算,不光是应付考试,更是出门过日子的必备技能。
你想想,一辈子总要贷款买房买车,总要存钱买理财,连利息都算不明白,那不就是任人宰割吗?
很多人说,现在的孩子学这些太早了?哪早?高中毕业就要成年了,再过几年就要上大学办助学贷款,毕业就要考虑买房买车,早点学会利息计算,早点避开坑,不好吗?
我见过太多人,一辈子稀里糊涂,被各种低息宣传忽悠,多交了十几万利息都不知道。
说白了,利息计算哪是什么高大上的金融知识,就是每个人都要会的生活技能。
下次再有人跟你说“低息”“保本高收益”,先停下来,花两分钟算一算。
钱是自己的。算清楚再伸手,总没错。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:普通人必须搞懂的利息计算:别被账面数字坑了
文章链接:https://www.rdbsxx.cn/news/75910.html